Press Release
Sparen, wo man Einfluss hat

Zürich, 29. September 2026 – Noch bevor über einen Teil des Haushaltsbudgets frei entschieden werden kann, ist ein beträchtlicher Anteil bereits gebunden: Im Durchschnitt entfallen 30,5 % des Bruttoeinkommens eines Schweizer Haushalts auf Steuern, Sozialversicherungen und Krankenkassenprämien. Das entspricht monatlich durchschnittlich 3'154 Franken, wie die Haushaltsbudgeterhebung des Bundesamts für Statistik zeigt. Mit den neu bekannt gegebenen Krankenkassenprämien für 2027 steigt eine dieser Belastungen erneut: Die mittlere Prämie erhöht sich im kommenden Jahr um 5 Prozent.
Das Thema beschäftigt die Bevölkerung entsprechend stark. Gesundheitskosten und Krankenkassenprämien führen das UBS-Sorgenbarometer 2025 an: 45 Prozent der Befragten zählen sie zu den grössten Sorgen der Schweiz. Bei den 18- bis 39-Jährigen sind es 41 Prozent.
Wo sich grosse Ausgaben kurzfristig kaum beeinflussen lassen, gewinnen jene Bereiche an Bedeutung, bei denen im Alltag tatsächlich Entscheidungen möglich sind. Gemeinsam mit FinanzFabio, Schweizer Finanzexperte, zeigt Too Good To Go, wie sich solche Spielräume erkennen und nutzen lassen.
Dass finanzielle Fragen gerade jüngere Erwachsene beschäftigen, zeigt eine Studie der ZHAW-School of Management and Law und Bank Cler: 49 Prozent der 18- bis 34-Jährigen geben an, nervös zu werden, wenn sie über ihre persönlichen Finanzen nachdenken. Über alle Altersgruppen hinweg liegt der Anteil bei 41 Prozent.
Umso wichtiger ist es, Sparen nicht als einmaligen Kraftakt zu verstehen. Statt überall gleichzeitig den Rotstift anzusetzen, empfiehlt FinanzFabio, zwischen fixen Verpflichtungen und beeinflussbaren Ausgaben zu unterscheiden und dort anzusetzen, wo Veränderungen langfristig realistisch sind.
Vier Spartipps von FinanzFabio
1. Wiederkehrende Kosten regelmässig überprüfen.
Krankenkasse, Versicherungen, Abonnements oder Telekommunikation laufen häufig über längere Zeit unverändert weiter. Gerade bei wiederkehrenden Kosten lohnt es sich, Konditionen regelmässig zu vergleichen und zu prüfen, ob sie noch zur eigenen Lebenssituation passen. Bei der Krankenkasse können beispielsweise Versicherungsmodell und Franchise einen Unterschied machen.
2. Sparen zur festen Ausgabe machen.
Wer erst am Monatsende spart, was zufällig übrigbleibt, macht das Sparziel vom jeweiligen Konsum abhängig. Ein fester Betrag, der direkt nach dem Lohneingang automatisiert auf ein separates Konto überwiesen wird, schafft Verbindlichkeit und macht Sparen zur Routine.
3. Mit Budgets statt mit Verboten arbeiten.
Auch Freizeit, Restaurantbesuche oder Shopping dürfen ihren Platz haben. Ein klar definiertes Monatsbudget schafft Orientierung und ermöglicht bewussten Konsum, ohne dass jede Ausgabe mit einem schlechten Gewissen verbunden ist.
4. Rabatte gezielt einsetzen.
Vergleichsportale, Aktionen, Cashback-Angebote oder Apps können dabei helfen, Ausgaben zu reduzieren – vorausgesetzt, sie ersetzen einen ohnehin geplanten Kauf. Ein Rabatt spart nur dann Geld, wenn dadurch nicht zusätzlich konsumiert wird.
Auch beim täglichen Einkauf lässt sich ansetzen
Zu den Ausgaben, die sich unmittelbar beeinflussen lassen, gehört der Lebensmitteleinkauf. Dabei geht es nicht zwingend darum, weniger einzukaufen, sondern vorhandene Möglichkeiten gezielter zu nutzen.
Hier setzt Too Good To Go an: Über die App können Nutzerinnen und Nutzer überschüssige Lebensmittel von Bäckereien, Restaurants, Hotels und Detailhändlern zu einem reduzierten Preis retten. Da der ursprüngliche Warenwert der Überraschungspäckli deutlich über dem bezahlten Preis liegt, kann sich das über das Jahr spürbar summieren. Nach Berechnungen von Too Good To Go kann sich bei zwei Überraschungspäckli pro Woche gegenüber dem ursprünglichen Warenwert über ein Jahr eine Ersparnis von rund CHF 1’500 ergeben.
«Sparen funktioniert langfristig dann, wenn es sich in den Alltag integrieren lässt», sagt FinanzFabio. «Es geht nicht darum, jeden Franken dreimal umzudrehen, sondern bewusste Entscheidungen zu treffen und Routinen zu schaffen, die zum eigenen Leben passen. Viele kleine Entscheidungen können über ein Jahr einen spürbaren Unterschied machen.»
Für Too Good To Go zeigt sich darin, dass Lebensmittelrettung neben der Vermeidung von Food Waste auch einen finanziellen Mehrwert bieten kann: Überschüssige Lebensmittel werden genutzt, während Konsumentinnen und Konsumenten bei einem alltäglichen Ausgabenposten sparen können.
Über FinanzFabio
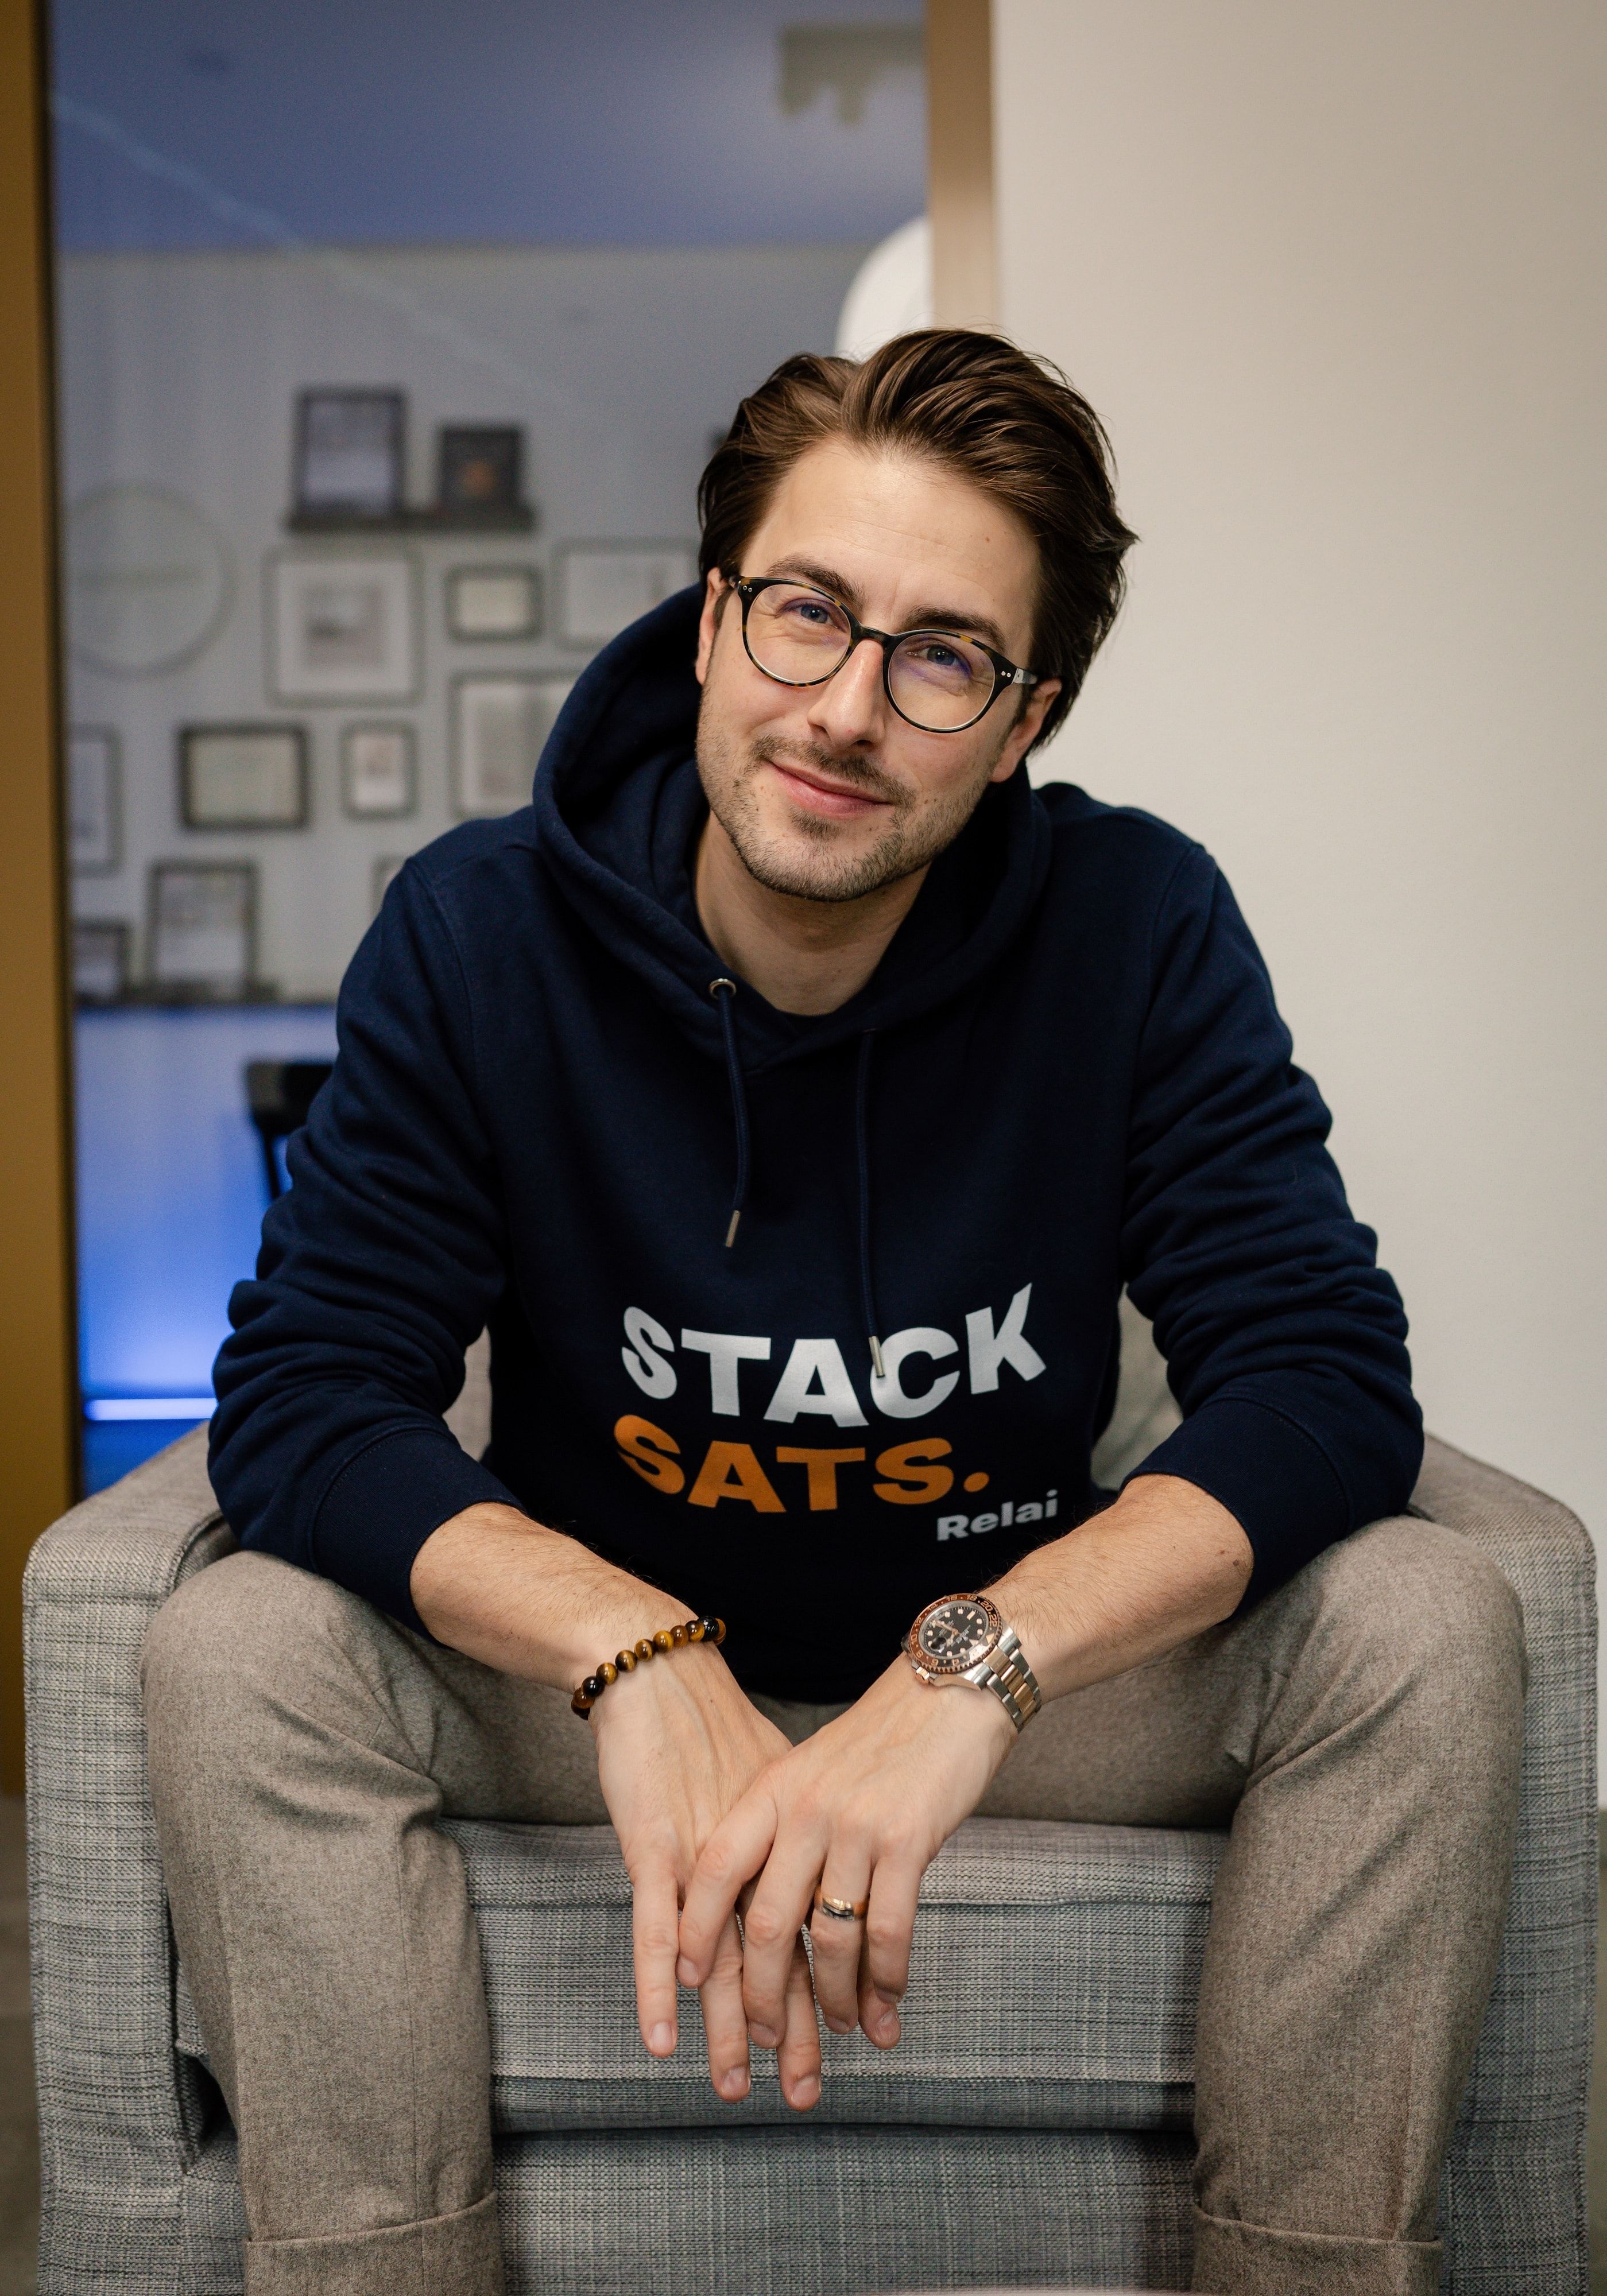
Fabio Marchesin ist Schweizer Finanzplaner, Finanzblogger und Podcast-Host sowie Gründer der Plattform FinanzFabio. Seit 2018 vermittelt er Finanzwissen verständlich und praxisnah und setzt sich für mehr finanzielle Bildung und Eigenverantwortung ein. Im Mittelpunkt stehen Themen wie Sparen im Alltag, Vorsorge, Investieren, Wohneigentum und das Schweizer Drei-Säulen-System. Sein Wissen teilt er über seinen Blog, den Podcast «FinanzFabio – let’s talk about money», Onlinekurse, Coachings sowie regelmässige Medien- und Bühnenauftritte.
2025 wurde sein Podcast bei den Suisse Podcast Awards sowohl als «Bester Podcast der Schweiz» als auch als «Business & Finance Podcast des Jahres» ausgezeichnet.
1 Bundesamt für Statistik: Haushaltsbudgeterhebung (Letzter Zugriff: 15.09.2026)
2Bundesamt für Gesundheit: Prämien und Kosten(Letzter Zugriff: 15.09.2026)
3 Bundesamt für Statistik: Haushaltsbudgeterhebung (Letzter Zugriff: 15.09.2026)
4 Bundesamt für Gesundheit: Prämien und Kosten (Letzter Zugriff: 15.09.2026)
5UBS Sorgenbarometer 2025 (Letzter Zugriff: 15.09.2026)
6ZHAW Zürcher Hochschule für Angewandte Wissenschaften: Studie zu finanzieller Klarheit (Letzter Zugriff: 12.09.2026)
7 Beispielrechnung: zwei Überraschungspäckli pro Woche × 52 Wochen × ca. CHF 14.40 Ersparnis pro Päckli = rund CHF 1’500 pro Jahr.
BEGINNE NOCH HEUTE, LEBENSMITTEL ZU RETTEN
Unsere App ist der weltweit grösste Marktplatz für überschüssige Lebensmittel. Wir helfen unseren Nutzer*innen, gute Lebensmittel zu einem guten Preis-Leistungs-Verhältnis von lokalen Betrieben wie Cafés und Restaurants zu retten.
PRESSEMITTEILUNGEN

Press ReleaseSparen, wo man Einfluss hat
September 29, 2026
Press ReleaseSo viel verschwenden Schweizerinnen und Schweizer jährlich an Lebensmitteln
September 7, 2026

Press ReleaseNeue Umfrage: So verändert die Teuerung die Schweizer Grillsaison
Juni 30, 2026

Press ReleaseSchweizer Premiere: Too Good To Go und OBI retten künftig Tiernahrung und Pflanzen vor der Verschwendung
März 11, 2026